 listicle
Dossier de prêt immobilier : les documents indispensables
Table des Matières
- Liste générale des pièces justificatives pour votre dossier de prêt immobilier
- Justificatifs d'identité des emprunteurs
- Justificatif de domicile et situation familiale
- Justificatifs de revenus pour un crédit immobilier
- Relevés bancaires et dossier prêt immobilier
- Justificatif d'apport personnel prêt immobilier
- Documents relatifs au bien immobilier et au projet
- Délai de constitution dossier prêt immobilier
- Questions Fréquentes
Dernière mise à jour: 21 octobre 2026
Liste générale des pièces justificatives pour votre dossier de prêt immobilier
Constituer un dossier de prêt immobilier demande de la rigueur. Les banques et les organismes de financement exigent des justificatifs précis pour évaluer votre capacité d'emprunt et sécuriser le prêt. Ce guide de Frédéric RIOT · agence.immo vous aide à rassembler tous les documents indispensables sans oublier aucune pièce essentielle.
Un dossier complet accélère l'instruction de votre demande. Les lacunes ralentissent le processus, parfois de plusieurs semaines. Mieux vaut préparer tous les justificatifs d'emblée plutôt que de les transmettre au compte-gouttes.
Les trois catégories principales
Tout dossier de prêt immobilier s'organise autour de trois piliers : vous, votre situation financière, et le bien que vous achetez.
Documents personnels et familiaux. Ils prouvent votre identité, votre adresse, et votre situation de famille.
Documents financiers. Ils justifient vos revenus, votre épargne, et vos charges mensuelles. C'est sur cette base que la banque calcule si vous pouvez rembourser le prêt.
Documents relatifs au bien et au projet. Ils décrivent le logement, son prix, et les conditions de vente.
Justificatifs d'identité des emprunteurs
Votre identité est la première chose que la banque vérifie. Elle a besoin d'une preuve officielle, en cours de validité, pour chaque emprunteur et co-emprunteur.
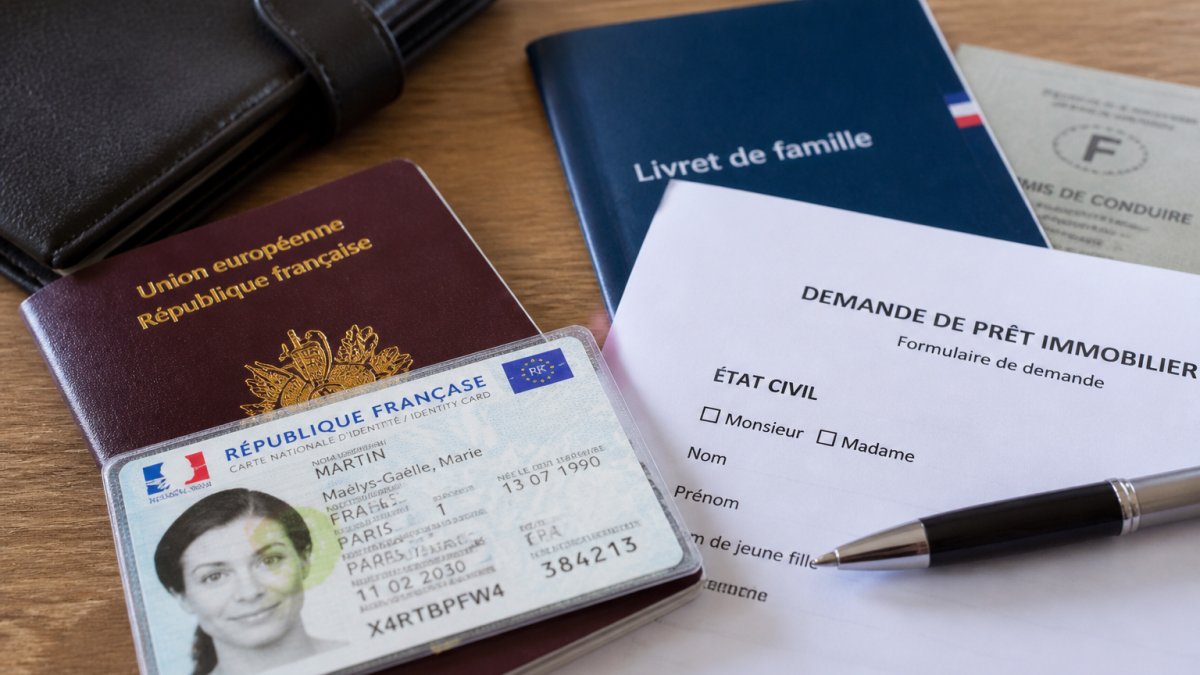
Carte nationale d'identité ou passeport. L'un ou l'autre suffit, pourvu qu'il ne soit pas expiré. Si vous êtes marié ou pacsé, chaque conjoint doit fournir le sien.
Gardez à l'esprit que certaines banques acceptent aussi un permis de conduire, mais la carte d'identité ou le passeport reste le standard.
Justificatif de domicile et situation familiale
Prouver votre adresse actuelle
Un justificatif de domicile daté de moins de trois mois est obligatoire. La banque vérifie que vous habitez bien à l'adresse que vous déclarez. Cela sert aussi à identifier les fraudes potentielles.
Les documents acceptés incluent une quittance de loyer récente, une facture d'électricité, d'eau, de gaz ou de téléphone fixe, ou un avis d'imposition.
Cas particulier : si vous êtes hébergé gratuitement, une attestation d'hébergement signée par le propriétaire des lieux et accompagnée d'une copie de sa pièce d'identité remplace une facture.
Documenter votre situation familiale et état civil
Votre situation de famille influence le calcul de votre capacité d'emprunt et la gestion des biens acquis.
Livret de famille. C'est le document de référence si vous êtes marié ou avez des enfants.
Contrat de mariage ou PACS. Si vous êtes marié sous le régime de la séparation de biens ou pacsé, ce document est indispensable.
Jugement d'adoption. Si vous avez adopté un enfant, ce jugement justifie la filiation et peut affecter votre situation familiale déclarée.
Justificatifs de revenus pour un crédit immobilier
Les justificatifs de revenus sont au cœur de l'évaluation de votre dossier. La banque calcule votre taux d'endettement en fonction de vos revenus nets mensuels. Sans preuves solides, votre demande peut être rejetée ou le montant du prêt réduit.
Bulletins de salaire et contrat de travail
Trois derniers bulletins de salaire. C'est la norme pour les salariés. Ils prouvent votre revenu actuel et sa stabilité. Assurez-vous qu'ils couvrent les trois derniers mois.
Contrat de travail. Vous devez fournir une copie de votre contrat, qu'il soit CDI, CDD, ou stagiaire. Pour un CDI, c'est une formalité.
Si vous êtes en période d'essai ou en CDD depuis moins de trois mois, certaines banques demandent une lettre de confirmation de l'employeur attestant que votre contrat sera renouvelé ou confirmé.
Documents spécifiques aux travailleurs indépendants et professions libérales
Les revenus des travailleurs indépendants et professions libérales sont plus variables et donc plus scrutés par les banques.
Bilan comptable et compte de résultat. Pour les deux à trois dernières années d'activité.
Déclaration de chiffre d'affaires. Transmise à l'URSSAF ou à votre organisme de gestion sociale. Elle prouve que vous avez bien déclaré vos revenus.
Attestation d'affiliation. À la Chambre des métiers, à la Chambre de commerce, ou à votre ordre professionnel. Elle confirme que vous exercez légalement votre activité.
Avis d'imposition et justificatifs complémentaires
Avis d'imposition des deux à trois dernières années. Ils confirment que vos revenus déclarés correspondent à ce que vous avez communiqué à la banque. C'est un élément de vérification crucial.
Justificatif d'allocations familiales ou autres aides sociales. Si vous percevez des allocations, des indemnités chômage, ou des pensions, fournissez les documents qui les prouvent. Elles comptent dans vos revenus nets mensuels.
Attestation de pension alimentaire ou de rente. Si vous recevez une pension (divorce, succession), une attestation officielle est nécessaire.
Relevés bancaires et dossier prêt immobilier
Les relevés de compte bancaire montrent votre gestion financière et votre capacité à épargner. La banque analyse aussi vos dépenses mensuelles pour vérifier que vous pouvez supporter les mensualités du prêt.
Trois derniers relevés de compte. Ils doivent couvrir les trois derniers mois. Vous pouvez fournir des relevés papier ou numériques. Assurez-vous qu'ils sont complets et lisibles.
La banque cherche à identifier :
- Vos dépenses régulières (loyer, charges, assurances)
- Vos revenus (salaire, allocations)
- Vos crédits en cours (prêt auto, prêt personnel, crédit renouvelable)
- Votre épargne et votre capacité à accumuler des fonds
Justificatif d'apport personnel prêt immobilier
L'apport personnel est l'argent que vous mettez de votre poche pour financer une partie du bien. Plus votre apport est important, plus la banque vous fait confiance. Elle demande donc à le justifier.
Justificatif d'apport personnel. Montrez d'où vient cet argent. Si vous l'avez épargné, les relevés bancaires des trois derniers mois le prouvent.
Pour un apport de 20 000 € ou plus, la banque demande généralement une traçabilité complète. Elle veut s'assurer que vous n'avez pas emprunté cet argent ailleurs, ce qui augmenterait votre endettement réel.
Documents relatifs au bien immobilier et au projet
Avant-contrat et descriptif du bien
Compromis de vente ou promesse de vente. C'est le document clé qui lie l'acheteur et le vendeur. Il fixe le prix, les conditions de vente, et le délai de rétractation. La banque le demande pour évaluer le bien et son prix.
Descriptif du bien. Fourni par l'agence immobilière ou le vendeur. Il inclut la surface habitable, le nombre de pièces, l'année de construction, et les équipements. Ce document aide la banque à vérifier que le prix est cohérent avec le marché.
Diagnostics et pièces techniques
Diagnostic de performance énergétique (DPE). Obligatoire pour tout bien immobilier. Il évalue la consommation énergétique du logement et son impact environnemental.
État des risques et pollution (ERP). Il informe sur les risques naturels, technologiques, ou de pollution affectant le bien.
Certificat d'urbanisme. Il confirme que le bien est constructible et qu'aucune interdiction de construire ou de modifier ne s'applique. Utile si vous envisagez des travaux.
Délai de constitution dossier prêt immobilier
Préparer votre dossier prend du temps. Mieux vaut anticiper pour ne pas retarder votre projet.
Comptez deux à trois semaines minimum pour rassembler tous les justificatifs. Si vous êtes salarié avec une situation simple, c'est souvent plus rapide. Si vous êtes indépendant, travailleur non-salarié, ou en situation complexe (divorce, succession, mutation), prévoyez un mois.
Durée de validité des justificatifs
Les documents n'ont pas tous la même durée de vie dans un dossier de prêt.
Bulletins de salaire et relevés bancaires. Valides trois mois.
Avis d'imposition. Valide un an.
Pièce d'identité. Valide tant qu'elle n'est pas expirée. Une pièce expirant en 2027 est acceptée en 2026.
Justificatif de domicile. Valide trois mois. Une facture datée d'août ne sera plus acceptée en novembre.
Contrat de travail. Valide indéfiniment, sauf s'il a expiré ou a été remplacé par un nouveau contrat.
Formats acceptés et règles de nommage des documents numériques
La plupart des banques acceptent maintenant les documents numériques. Cela accélère le traitement et sécurise la transmission.
Formats acceptés. PDF, JPG, PNG. Les PDF sont préférés pour les documents officiels (contrats, avis d'imposition).
Taille et qualité. Chaque fichier doit faire entre 100 Ko et 5 Mo. Les fichiers trop petits sont illisibles ; les fichiers trop gros ralentissent la transmission.
Règles de nommage. Utilisez des noms clairs et logiques. Exemples :
Bulletin_salaire_janvier_2026.pdfReleve_compte_janvier_2026.pdfAvis_imposition_2025.pdfCompromis_vente.pdf
Évitez les caractères spéciaux, les espaces multiples, ou les noms génériques comme Document1.pdf.
Sécurité des données. Transmettez vos documents par des canaux sécurisés. Utilisez la plateforme en ligne de votre banque si elle en propose une, ou envoyez par email chiffré. Ne partagez jamais vos documents sensibles par des services non sécurisés.
Constituer un dossier de prêt immobilier complet est la clé pour accélérer votre projet. Que vous ayez besoin de conseils sur la préparation de votre dossier, d'une estimation gratuite et immédiate basée sur des données officielles de votre bien, ou d'une stratégie d'investissement personnalisée, Frédéric RIOT met à votre disposition des outils digitaux et une expertise locale pour sécuriser votre transaction. Consultez les ressources officielles de l'État sur le crédit immobilier pour vérifier les dernières exigences réglementaires.
Questions Fréquentes
Quels documents sont absolument indispensables pour constituer un dossier de prêt immobilier ?
Un dossier de prêt immobilier complet exige au minimum : une pièce d'identité valide (carte nationale ou passeport), un justificatif de domicile de moins de trois mois, les trois derniers bulletins de salaire, l'avis d'imposition des deux dernières années, les trois derniers relevés bancaires, et la preuve de votre apport personnel. Pour un projet d'achat, ajoutez le compromis de vente ou la promesse de vente. Les travailleurs indépendants doivent fournir un bilan comptable et un compte de résultat récents.
Combien de temps faut-il pour préparer et transmettre un dossier de prêt immobilier ?
La constitution d'un dossier de prêt immobilier prend généralement entre 7 et 15 jours si tous les documents sont à jour et accessibles. Comptez plus de temps si vous devez demander des justificatifs à votre employeur, à l'administration fiscale ou à votre banque. Une fois transmis à la banque, l'instruction du dossier dure en moyenne 2 à 4 semaines. Les justificatifs doivent être datés de moins de trois mois pour la plupart (domicile, relevés bancaires).
Quels justificatifs de revenus la banque demande-t-elle pour valider ma capacité d'emprunt ?
La banque exige les trois derniers bulletins de salaire, l'avis d'imposition des deux dernières années, et un contrat de travail en cours de validité. Si vous avez des revenus variables (primes, commissions), les trois dernières années peuvent être demandées. Les travailleurs indépendants doivent fournir un bilan comptable et un compte de résultat certifiés, ainsi que l'avis d'imposition. La banque analyse ces documents pour calculer votre taux d'endettement et votre capacité à rembourser.
Comment justifier mon apport personnel pour le dossier de prêt ?
Pour justifier votre apport personnel, fournissez les relevés bancaires des trois derniers mois montrant les fonds disponibles. Si l'apport provient d'un héritage, d'une donation ou de la vente d'un bien antérieur, joignez les documents correspondants (acte notarié, certificat de décès, attestation de vente). La banque vérifie que les fonds sont bien à votre nom et disponibles depuis au moins trois mois pour éviter les soupçons de blanchiment. Tout apport récent doit être justifié par son origine.
Que faire si je suis en situation de divorce ou de succession et que je dois vendre rapidement ?
En situation de divorce, vous devez fournir le jugement de divorce ou l'accord amiable de partage, plus les documents justifiant votre part du bien. Pour une succession, l'acte de notoriété et l'attestation de succession sont obligatoires. Ces situations particulières peuvent ralentir l'instruction du dossier de 1 à 2 semaines supplémentaires.