 how-to
Négocier le prix d'un premier achat immobilier : 7 étapes
Table des Matières
- Étape 1 : Évaluer le marché local et les prix comparables avant de négocier le prix
- Étape 2 : Définir votre budget et votre prix maximum avant toute visite
- Étape 3 : Examiner l'état du bien et chiffrer les travaux à prévoir
- Étape 4 : Connaître la marge de négociation immobilière réaliste selon le bien
- Étape 5 : Formuler une offre d'achat immobilier en dessous du prix affiché
- Étape 6 : Choisir la bonne phrase pour négocier le prix d'une maison ou d'un appartement
- Étape 7 : Répondre à une contre-offre et sécuriser le financement
- Questions Fréquentes
Dernière mise à jour: 18 octobre 2026
Étape 1 : Évaluer le marché local et les prix comparables avant de négocier le prix
Avant de négocier le prix d'un premier achat immobilier, il faut savoir ce que vaut réellement le bien. Un prix affiché n'est pas un prix de vente. C'est une demande, parfois gonflée, parfois juste.
Chez Frédéric RIOT · agence.immo, nous partons toujours des données officielles. L'outil DVF de la DGFiP recense les transactions réellement conclues, avec plus de 2 500 ventes géolocalisées sur le bassin montluçonnais. C'est votre base de travail.
Utiliser les données DVF et les annonces similaires
Les données DVF publiées par la DGFiP donnent le prix de vente réel, rue par rue. Comparez trois choses :
- Le prix au mètre carré des ventes récentes dans le même quartier
- Le prix affiché des annonces similaires encore en ligne
- L'écart entre les deux, qui révèle la marge de négociation immobilière possible
Une annonce en ligne depuis huit mois signale un vendeur qui doit revoir ses prétentions. Une annonce publiée la semaine dernière, non.
Étape 2 : Définir votre budget et votre prix maximum avant toute visite
Votre prix maximum se fixe avant la visite, jamais pendant. C'est la règle qui vous protège de l'émotion d'un coup de cœur.
Le calcul est simple :
- Mensualité supportable + apport disponible = capacité de financement
- Ajoutez les frais annexes : frais de notaire, garantie, éventuels travaux
- Soustrayez cette enveloppe du prix cible pour obtenir votre plafond
Un primo-accédant qui visite sans plafond écrit négocie mal. Il s'attache au bien et accepte trop. Écrivez votre chiffre. Tenez-le.
Étape 3 : Examiner l'état du bien et chiffrer les travaux à prévoir
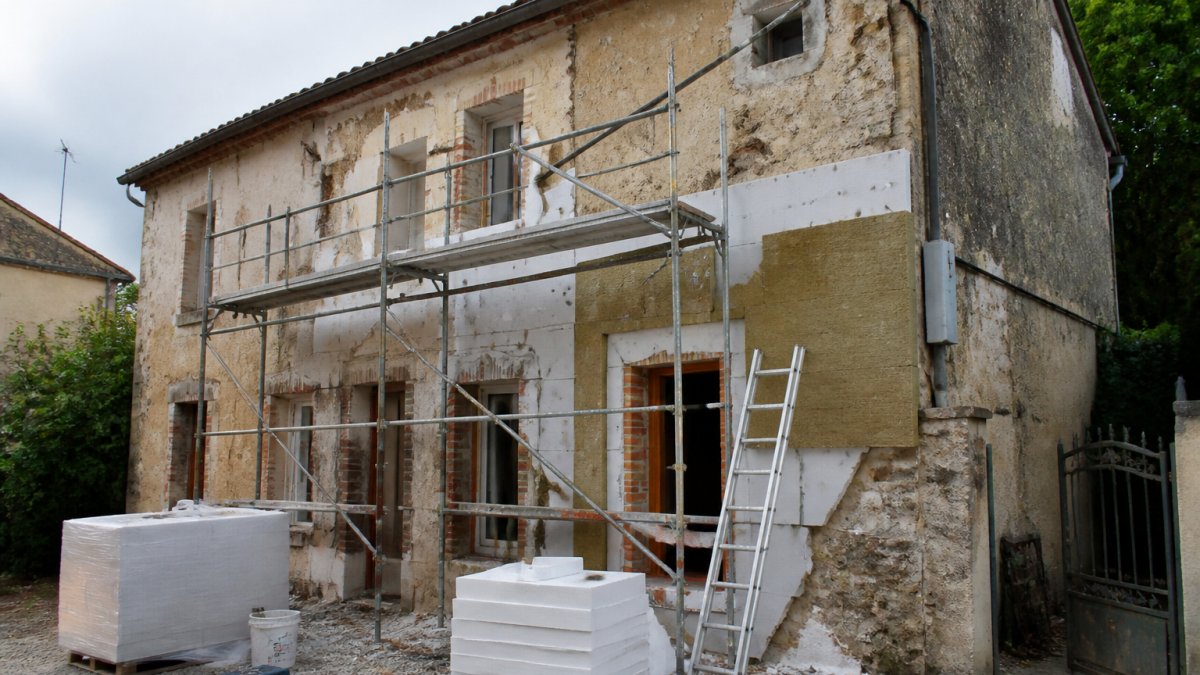
Un appartement affiché à un prix correct peut cacher 15 000 € de travaux. La négociation immobilière se joue souvent là, sur ce que le vendeur n'a pas fait.
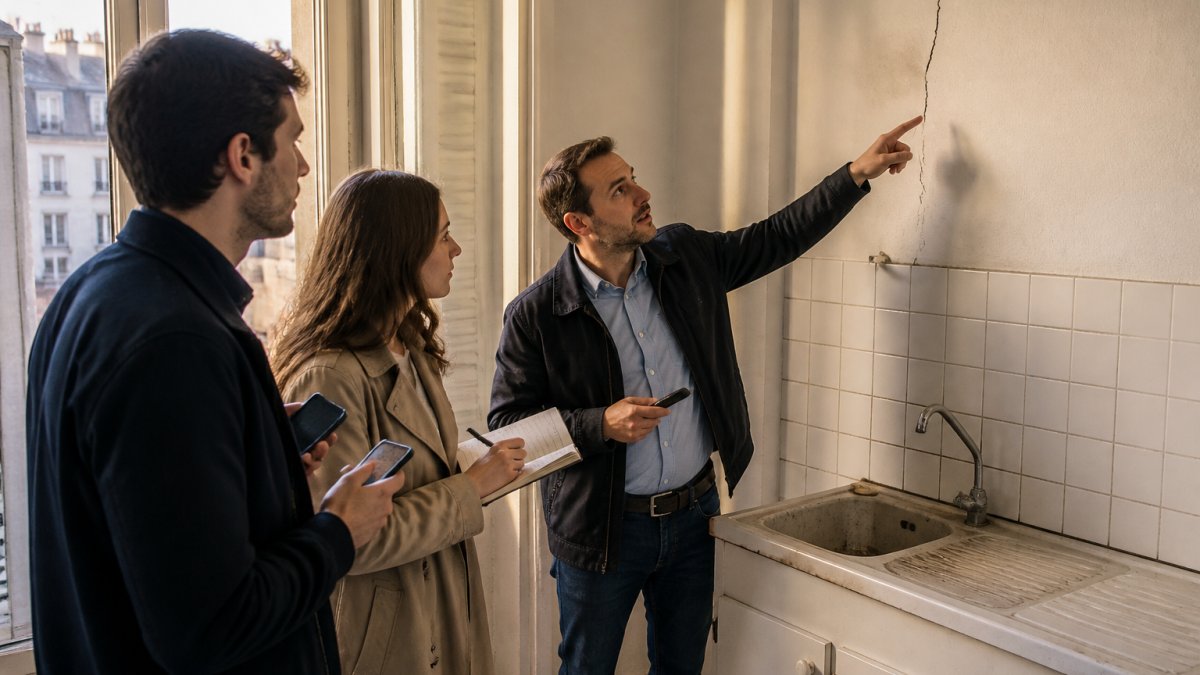
Pendant la visite immobilière, vérifiez :
- Les diagnostics immobiliers, surtout le DPE : une mauvaise note annonce des dépenses
- Toiture, humidité, électricité, chauffage : les postes les plus coûteux
- La copropriété : travaux votés, charges, fonds de réserve
Chiffrez chaque poste. Un devis approximatif vaut mieux qu'une impression. Ces chiffres deviennent vos arguments pour justifier une baisse.
Étape 4 : Connaître la marge de négociation immobilière réaliste selon le bien
La marge de négociation immobilière n'est pas la même partout. Elle dépend du bien, de son ancienneté sur le marché et de la motivation du vendeur.
Trois situations changent tout :
| Situation du bien | Levier de négociation | Approche recommandée |
|---|---|---|
| Affiché depuis plusieurs mois | Fort | Offre ferme sous le prix demandé |
| Travaux importants | Moyen à fort | Décote chiffrée, devis à l'appui |
| Bien rare, marché tendu | Faible | Offre proche du prix, conditions solides |
| Succession ou vente rapide | Fort | Délai court contre prix réduit |
Un vendeur pressé accepte une décote qu'un vendeur patient refusera. Cherchez le délai de vente et la raison de la mise en vente.
Étape 5 : Formuler une offre d'achat immobilier en dessous du prix affiché
Une offre d'achat immobilier en dessous du prix affiché doit être crédible, pas insultante. Une offre trop basse ferme la porte ; une offre trop haute vous fait perdre de l'argent. La bonne offre se calcule, elle ne s'improvise pas.
Notre méthode de calcul, étape par étape :
- Prenez le prix au mètre carré des ventes comparables DVF sur les 12 derniers mois
- Multipliez par la surface du bien
- Retirez le montant des travaux chiffrés (devis ou estimation)
- Ajoutez une marge de sécurité pour les frais annexes (notaire, garantie, éventuels imprévus)
- Le résultat est votre première offre
Exemple complet : un F3 de 65 m² affiché 120 000 €. Les ventes comparables DVF donnent 1 700 €/m², soit 110 500 €. Le DPE est classé F, la toiture doit être reprise (devis 8 000 €) et l'électricité est à refaire (devis 4 000 €). Votre offre cohérente se situe autour de 100 000 €, soit une décote de 16,7 % par rapport au prix affiché. Vous la formulez par écrit, avec vos arguments et les devis en annexe.
Une offre d'achat écrite doit contenir :
- Le prix proposé en toutes lettres et en chiffres
- La désignation exacte du bien (adresse, surface, numéro de lot en copropriété)
- Les conditions suspensives : obtention du prêt, durée, taux maximum, délai de réalisation
- La durée de validité de l'offre (généralement 7 à 15 jours)
- Les frais annexes à la charge de l'acquéreur (frais de notaire, garantie)
Le montant de la première offre ne doit pas être confondu avec votre prix maximum. Votre prix maximum est le plafond que vous ne dépasserez pas ; votre première offre est le point de départ de la négociation. L'écart entre les deux est votre marge de manœuvre. Un primo-accédant qui confond les deux se retrouve à négocier contre lui-même.
Étape 6 : Choisir la bonne phrase pour négocier le prix d'une maison ou d'un appartement
La phrase pour négocier le prix d'une maison ou d'un appartement doit être factuelle, jamais émotionnelle. Vous parlez chiffres, pas goûts.
Ce qui fonctionne :
- « Voici les ventes comparables du quartier sur les six derniers mois. »
- « Les diagnostics indiquent une toiture à reprendre. Voici le devis. »
- « Votre bien est en ligne depuis cinq mois. Voici mon offre. »
Ce qui échoue : « J'adore ce bien mais j'ai un budget limité. » Vous venez d'annoncer votre faiblesse. Restez sur les faits. Une offre réaliste et documentée pèse plus qu'une négociation de marchandage. Une telle rigueur analytique doit également s'appliquer à l'organisation logistique qui suit la signature, afin de maîtriser son budget déménagement sans compromettre la solidité financière de votre projet immobilier.
Étape 7 : Répondre à une contre-offre et sécuriser le financement
Une contre-offre est une bonne nouvelle : le vendeur discute. Mais elle peut aussi vous faire perdre pied si vous n'avez pas préparé votre réponse. Voici un arbre de décision simple pour conduire la contre-offre sans dépasser votre plafond.
Arbre de décision face à une contre-offre
| Situation | Votre réponse | Formulation type |
|---|---|---|
| Le vendeur accepte votre offre | Acceptez par écrit et lancez les conditions suspensives | « Nous acceptons votre accord. Merci de nous transmettre le compromis pour signature. » |
| Le vendeur propose un prix entre votre offre et le prix affiché | Contre-proposez à mi-chemin si l'écart est faible, ou maintenez votre offre avec arguments si l'écart est important | « Votre proposition reste au-dessus de notre budget. Nous pouvons aller jusqu'à X €, devis à l'appui. » |
| Le vendeur refuse net | Passez au bien suivant sans regret, ou demandez une seconde visite si le bien est rare | « Nous comprenons votre position. Notre offre reste valable jusqu'au [date]. » |
| Un autre acheteur est en concurrence | Ne surenchérissez pas au-delà de votre plafond ; proposez des conditions solides (délai, financement) | « Notre financement est validé et nous pouvons signer rapidement. » |
Sécuriser le financement avant de signer
Le compromis de vente doit inclure les conditions suspensives suivantes :
- Obtention du prêt : précisez le montant, la durée et le taux maximum au-delà duquel vous renoncez
- Délai d'obtention : généralement 45 à 60 jours, négociable selon votre banque
- Assurance emprunteur : mentionnez la possibilité de délégation d'assurance
- Frais de notaire : prévoyez environ 7 à 8 % du prix pour un bien ancien, 2 à 3 % pour un bien neuf (Property purchase: acquisition costs (known as French notaire's fees))
Un accord de principe bancaire n'est pas un accord de prêt. Il indique qu'un financement est probable, mais la banque peut encore refuser. Ne signez jamais un compromis sans conditions suspensives : sans elles, vous risquez de perdre votre dépôt de garantie (généralement 5 à 10 % du prix).
Enfin, gardez en tête que le vendeur peut accepter votre offre mais refuser certaines conditions suspensives. Dans ce cas, tout est négociable : le délai d'obtention du prêt, la date de signature, les réparations à la charge du vendeur. Un primo-accédant qui maîtrise ces leviers négocie avec sérénité.
Questions Fréquentes
Quelle est la marge de négociation raisonnable pour une maison ou un appartement ?
La marge de négociation immobilière dépend du prix affiché, de l'état du bien et de la tension du marché local. Un bien affiché au prix du marché se négocie souvent entre 3 et 8 %, tandis qu'un bien surestimé ou avec des travaux peut descendre de 10 à 15 %. Avant de faire une offre, comparez avec les prix de vente réels du secteur et justifiez chaque euro demandé par des arguments factuels : diagnostics, travaux, ancienneté de l'annonce. Une offre crédible reste dans une fourchette défendable.
Comment faire une offre d'achat immobilier en dessous du prix affiché sans braquer le vendeur ?
Une offre d'achat immobilier en dessous du prix affiché doit être argumentée, pas lancée au hasard. Présentez votre proposition avec des éléments concrets : prix au mètre carré du quartier, devis de travaux, diagnostics immobiliers, délai de vente du bien. Annoncez un montant cohérent avec votre capacité de financement et laissez une marge de discussion pour la contre-offre. Évitez les offres trop basses sans justification, elles sont souvent perçues comme non sérieuses et peuvent fermer la négociation.
Quels arguments présenter pour négocier un premier achat immobilier ?
Les arguments les plus solides reposent sur des faits vérifiables : travaux à prévoir chiffrés par des devis, diagnostics immobiliers (DPE, amiante, électricité), ancienneté de l'annonce, absence de concurrence entre acheteurs, prix comparables dans le quartier. Vous pouvez aussi mentionner votre financement déjà validé, qui rassure le vendeur sur la rapidité de la vente. Évitez les arguments émotionnels ou les critiques gratuites du bien : préférez une phrase pour négocier le prix d'une maison centrée sur la valeur réelle du logement.
Peut-on négocier le prix d'un logement en fonction des travaux à prévoir ?
Oui, la négociation immobilière travaux à prévoir est l'un des leviers les plus efficaces, surtout pour un premier achat. Faites chiffrer les travaux par des artisans ou utilisez des devis indicatifs : rénovation de toiture, mise aux normes électriques, changement de chauffage, ravalement. Ces montants se déduisent du prix affiché pour proposer une offre cohérente. Pensez aussi aux frais annexes (frais de notaire, diagnostics, éventuels travaux de copropriété) qui s'ajoutent au prix d'achat et doivent entrer dans votre budget global.