 ultimate-guide
Marché immobilier Allier 2026 : tendances et opportunités
Table des Matières
- État du marché immobilier Allier en 2026
- Prix au m² et évolution des valeurs immobilières
- Analyse comparative : maisons et appartements
- Investissement locatif et rendement dans le bassin montluçonnais
- Estimation immobilière et prix juste du marché
- Impact de la performance énergétique sur les transactions
- Guide pratique pour réussir votre achat en 2026
- Questions Fréquentes
Dernière mise à jour: 25 septembre 2026
État du marché immobilier Allier en 2026
Le marché immobilier Allier 2026 affiche une dynamique contrastée selon les secteurs. Les données DVF montrent une tension modérée, avec des acquéreurs cherchant des valeurs réelles.
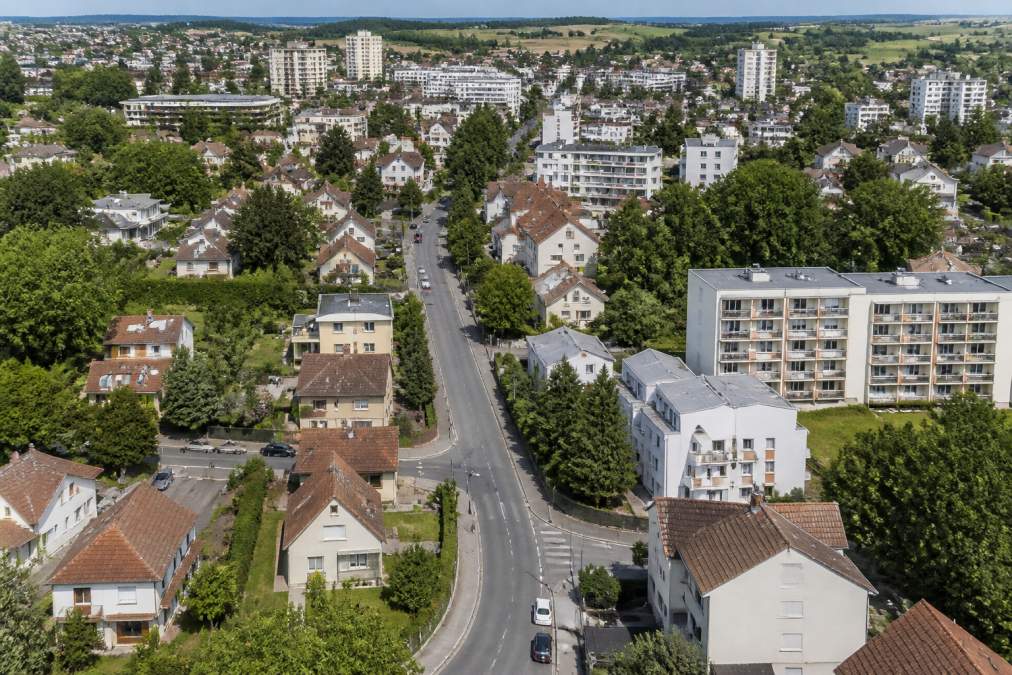
Cette fragmentation rend une estimation figée obsolète dès sa publication. Frédéric RIOT · agence.immo privilégie le prix juste du marché, basé sur l'analyse en temps réel des transactions géolocalisées, plutôt qu'une évaluation statique.
L'offre et la demande restent déséquilibrées dans certains quartiers de Montluçon. Les propriétaires qui comprennent cette dynamique vendent plus rapidement et à de meilleures conditions.
Prix au m² et évolution des valeurs immobilières
Le prix au m² varie selon la localisation, le type de bien et son état. L'analyse comparative est essentielle pour éviter une sous-évaluation ou surévaluation coûteuse.
L'évolution des prix sur trois à cinq ans montre une tendance stable avec des pointes localisées, dépendant de facteurs microéconomiques : proximité des commerces, qualité des écoles, accessibilité aux transports.
L'évolution passée ne garantit rien pour l'avenir. Les acquéreurs avisés cherchent des secteurs où la demande augmente et où les biens se vendent plus vite.
Déterminer le prix juste exige de croiser le prix au m² local, l'évolution récente, l'état du bien, sa performance énergétique et l'attractivité du secteur. Les estimations automatisées manquent cette nuance.
Analyse comparative : maisons et appartements
Le parc se compose de 70% de maisons individuelles (périphérie et zones rurales) et 30% d'appartements (centre-ville et quartiers résidentiels). Cette répartition influence directement les prix et les dynamiques.
Maisons individuelles : prix au m² et attractivité
Les maisons offrent un prix au m² entre 1 800 € et 2 400 € selon la localisation. Une maison de 120 m² en zone périurbaine se négocie entre 216 000 € et 288 000 €. Elles attirent les familles et les investisseurs cherchant une plus-value à long terme.
Les maisons rénovées se vendent 15% à 25% plus cher, un écart qui s'élargit avec les normes DPE.
Appartements : rendement locatif et liquidité
Les appartements se vendent à 2 200 € à 3 100 € le m² avec meilleure liquidité. Un T3 de 65 m² en centre-ville se négocie entre 143 000 € et 201 500 €, loué 480 € à 650 € par mois, offrant un rendement brut de 6,5% à 8%.
Les charges de copropriété (150 € à 250 € par mois) réduisent le rendement net à 4% à 5,5% après fiscalité et vacance. Les appartements avec bon DPE (C ou D) se louent 10% à 15% plus cher.
Bifurcation du marché selon la performance énergétique
Une maison classée G subit une décote de 20% à 35% par rapport à une classée D. Un appartement avec mauvais DPE voit son loyer réduit de 12% à 18%. Les propriétaires doivent choisir : vendre à prix réduit, rénover (15 000 € à 35 000 €), ou accepter des délais allongés.
Comparaison des profils d'acheteurs
Les maisons attirent les familles (45%), les couples avec enfants (30%) et les investisseurs (25%). Les appartements attirent les primo-accédants (35%), les couples sans enfants (25%), les investisseurs locatifs (25%) et les retraités (15%).
Investissement locatif et rendement dans le bassin montluçonnais
Le rendement locatif se calcule en rapportant le loyer mensuel au prix d'achat. Un appartement acheté 100 000 € et loué 600 € par mois offre un rendement brut de 7,2% annuel.
Les rendements varient entre 5% et 8% selon la localisation. Les appartements en centre-ville offrent des rendements plus élevés ; les maisons périurbaines offrent un potentiel de plus-value supérieur.
Le rendement brut n'est jamais le rendement net. Les charges, impôts, assurance, maintenance et vacance réduisent le bénéfice réel. Un bien à 7% brut livre rarement plus de 4% net.
Frédéric RIOT · agence.immo aide les investisseurs à identifier les biens offmarket à haut rendement et à structurer leur stratégie LMNP ou colocation. Les biens non listés sur les portails classiques offrent souvent des opportunités de négociation supérieures et des rendements plus attractifs.
Estimation immobilière et prix juste du marché
L'estimation traditionnelle repose sur une formule figée : prix au m² multiplié par la surface. Elle produit une fourchette large et expire immédiatement.
Impact de la performance énergétique sur les transactions
Le DPE est devenu décisif. Un bien classé F ou G subit une décote importante et attire une clientèle réduite.
Guide pratique pour réussir votre achat en 2026
Comprendre votre profil d'acheteur et adapter votre stratégie
Primo-accédants (budget 120 000 € à 180 000 €)
Clarifiez votre capacité d'emprunt auprès d'une banque. Une préapprobation vous positionne en acheteur sérieux et peut donner un avantage de négociation.
Facteurs d'attractivité territoriale qui influencent votre décision
-
Dynamique démographique : Les secteurs où la population augmente offrent une demande stable et des prix croissants. Les secteurs en déclin démographique voient leurs prix stagner ou baisser.
-
Accessibilité aux transports : Un bien situé à proximité d'une gare ou d'un arrêt de bus est généralement plus attractif. L'amélioration des transports en commun augmente les prix.
-
Offre commerciale et services : Un quartier avec une offre commerciale diversifiée (restaurants, commerces, services) attire plus d'acheteurs et maintient les prix. Un quartier avec peu de commerces voit ses prix stagner.
-
Projets d'aménagement municipal : Les projets de rénovation urbaine, les nouveaux équipements publics (écoles, bibliothèques, parcs) augmentent l'attractivité et les prix. Consultez le plan local d'urbanisme (PLU) de votre commune pour identifier les zones de développement prévues.
Processus d'achat étape par étape
| Étape | Action | Durée estimée | Conseil clé |
|---|---|---|---|
| 1. Préparation financière | Obtenir une préapprobation bancaire | 1-2 semaines | Négociez le taux avant de chercher un bien |
| 2. Définition des critères | Lister localisation, type, surface, budget, facteurs d'attractivité | 1 semaine | Priorisez 3 critères non-négociables |
| 3. Recherche de biens | Consulter annonces et biens offmarket | 2-4 semaines | Visitez au moins 10 biens avant de décider |
| 4. Visite et inspection | Visite physique + diagnostic professionnel | 1-2 semaines | Inspectez le DPE, la structure, l'électricité |
| 5. Négociation | Faire une offre et négocier le prix | 1-2 semaines | Utilisez les diagnostics pour justifier votre offre |
| 6. Financement | Finaliser l'emprunt et les garanties | 2-3 semaines | Vérifiez les conditions de l'assurance emprunteur |
| 7. Signature | Signature chez le notaire | 1 semaine | Vérifiez les servitudes et les charges |
Pièges à éviter en 2026
-
Acheter sans inspection professionnelle : Un diagnostic incomplet vous expose à des réparations coûteuses après l'achat. Un diagnostic complet vous évite des dépenses imprévues après l'achat.
-
Ignorer le DPE : Un bien classé F ou G subit une décote de 20% à 35%. Si vous l'achetez, négociez une réduction équivalente au coût de la rénovation énergétique (15 000 € à 35 000 €).
-
Acheter sur coup de cœur : Visitez plusieurs biens avant de décider.
-
Négliger la localisation : Un bien moins cher mais mal situé sera difficile à revendre. Privilégiez toujours la localisation sur le bien lui-même.
-
Surestimer votre budget : Il est conseillé de ne pas utiliser 100% de votre capacité d'emprunt maximum afin de conserver des réserves pour les imprévus.
Questions Fréquentes
Quelles sont les tendances du marché immobilier Allier pour 2026 ?
Le marché immobilier Allier en 2026 se caractérise par une tension immobilière modérée et une demande stable. Les prix au m² varient selon le type de bien et la localisation. L'offre et la demande restent équilibrées dans la plupart des secteurs, avec une légère préférence pour les biens offrant une bonne performance énergétique. Les données DVF montrent une stabilité des prix avec des variations saisonnières. Les investisseurs cherchent des biens offrant un bon rendement locatif, particulièrement dans les zones dynamiques.
Comment l'estimation immobilière et le prix juste du marché se déterminent-ils ?
L'estimation immobilière repose sur l'analyse des ventes comparables récentes (données DVF), la localisation précise du bien, son état général, sa performance énergétique et les tendances locales. Le prix juste du marché reflète la réalité transactionnelle actuelle plutôt qu'une estimation figée. Cette approche garantit une évaluation réaliste basée sur des données officielles géolocalisées, permettant une vente rapide et efficace sans sous-évaluation du bien.
Quel est le rendement locatif moyen pour l'investissement locatif dans cette région ?
Le rendement locatif varie selon le type de bien et la localisation. Les immeubles de rapport offrent généralement des rendements intéressants, particulièrement en secteur urbain. L'investissement locatif en colocation ou en LMNP peut augmenter la rentabilité. Le rendement dépend du loyer mensuel, de la valeur vénale du bien et des charges. Une analyse comparative des secteurs géographiques permet d'identifier les opportunités offrant le meilleur ratio rendement-investissement.
Est-ce le bon moment pour investir dans l'immobilier en 2026 ?
2026 présente des opportunités pour les investisseurs avertis. La stabilité des prix et la tension immobilière modérée offrent un marché moins spéculatif. Les taux d'intérêt et la démographie locale influencent la décision d'investir. Les biens avec une bonne performance énergétique attirent davantage d'acquéreurs. Une analyse personnalisée de votre profil d'investisseur et de vos objectifs (rendement, plus-value, diversification) permet de déterminer si c'est le moment opportun pour concrétiser votre projet.